【2026年版】マレーシア独自の不動産ルール3つ|購入前に必ず確認したいFreehold・タイトル分割・用途区分
「フリーホールドなら安心と聞いたけど、リースホールドとの違いがよくわからない。」
「似たような物件なのに、なぜか価格に大きな差がある。」
マレーシアで物件を探していると、こうした疑問に行き当たる人が多いはずです。
日本の不動産取引にはない制度が背景にあり、知らないまま契約を進めると、あとになって融資が通らない・転売しにくいといったトラブルにつながりかねないのが実情です。
この記事では、マレーシア独自の不動産ルールを3つに整理して紹介します。
1. Freehold(永久保有権)とLeasehold(借地権)の違い
マレーシアの不動産は、国土法(National Land Code 1965)のもとで「Freehold」か「Leasehold」のいずれかに分類されます。
Freeholdは日本の所有権に近く、物件を購入するとその土地の権利が期限なく買い主に移ります。一方Leaseholdは州政府(State Authority)が土地の使用権を一定期間貸し出す仕組みで、期間は最長99年です。期間が満了すると土地は州に戻るため、延長するには州の土地局(Land Office)に申請し、延長料を支払う必要があります。
Leasehold物件の売買には土地局の許可が必要で、州が売買契約そのものを否決する権限を持っている点もFreeholdとの大きな違いです。残存期間が30年を切ると融資が事実上つかず現金購入のみになる銀行が多く、融資を受けたい場合も「返済期間終了時点で残存60年以上(目安:残存年数≧融資期間+30年)」を求める銀行が一般的です。中古で購入を検討する際は、残存年数と希望する返済期間のバランス確認が欠かせません。
| 項目 | Freehold | Leasehold |
|---|---|---|
| 権利の期間 | ◎ 期限なし | △ 最長99年(延長要申請) |
| 売買の自由度 | ◎ 制限が少ない | △ 州の許可が必要 |
| 融資の通りやすさ | ◎ 影響なし | × 残存30年未満は不可の銀行が多い |
| 価格傾向 | ◎ 同条件なら高値 | ○ Freeholdより割安なことが多い |
似た条件の物件でも、Freeholdの方が高値で取引されるのが一般的です。
2. タイトルの分割(Master Title・Individual Title・Strata Title)
建設中や計画段階の物件の多くは、「Master Title」という一つのタイトルのもとでデベロッパーがまとめて所有しています。
その物件を戸やユニットごとに個別販売する場合、Master Titleは物件の種類に応じて分割されます。土地付き物件(一戸建てなど)なら「Individual Title」、コンドミニアムなどの区分所有建物なら「Strata Title」(Strata Titles Act 1985に基づく)です。分割の際は州の土地局がMemorandum of Transfer(権利移転記録)を登記し、新しい所有者の履歴を参照できるようにします。
本来であれば分譲時点でタイトルは分割されているべきですが、マレーシアでは慣習上、引き続きMaster Titleを使用したままデベロッパーが個人に販売することがあります。書類上の手続きが後回しになっているということです。
未分割のMaster Titleが招くリスク
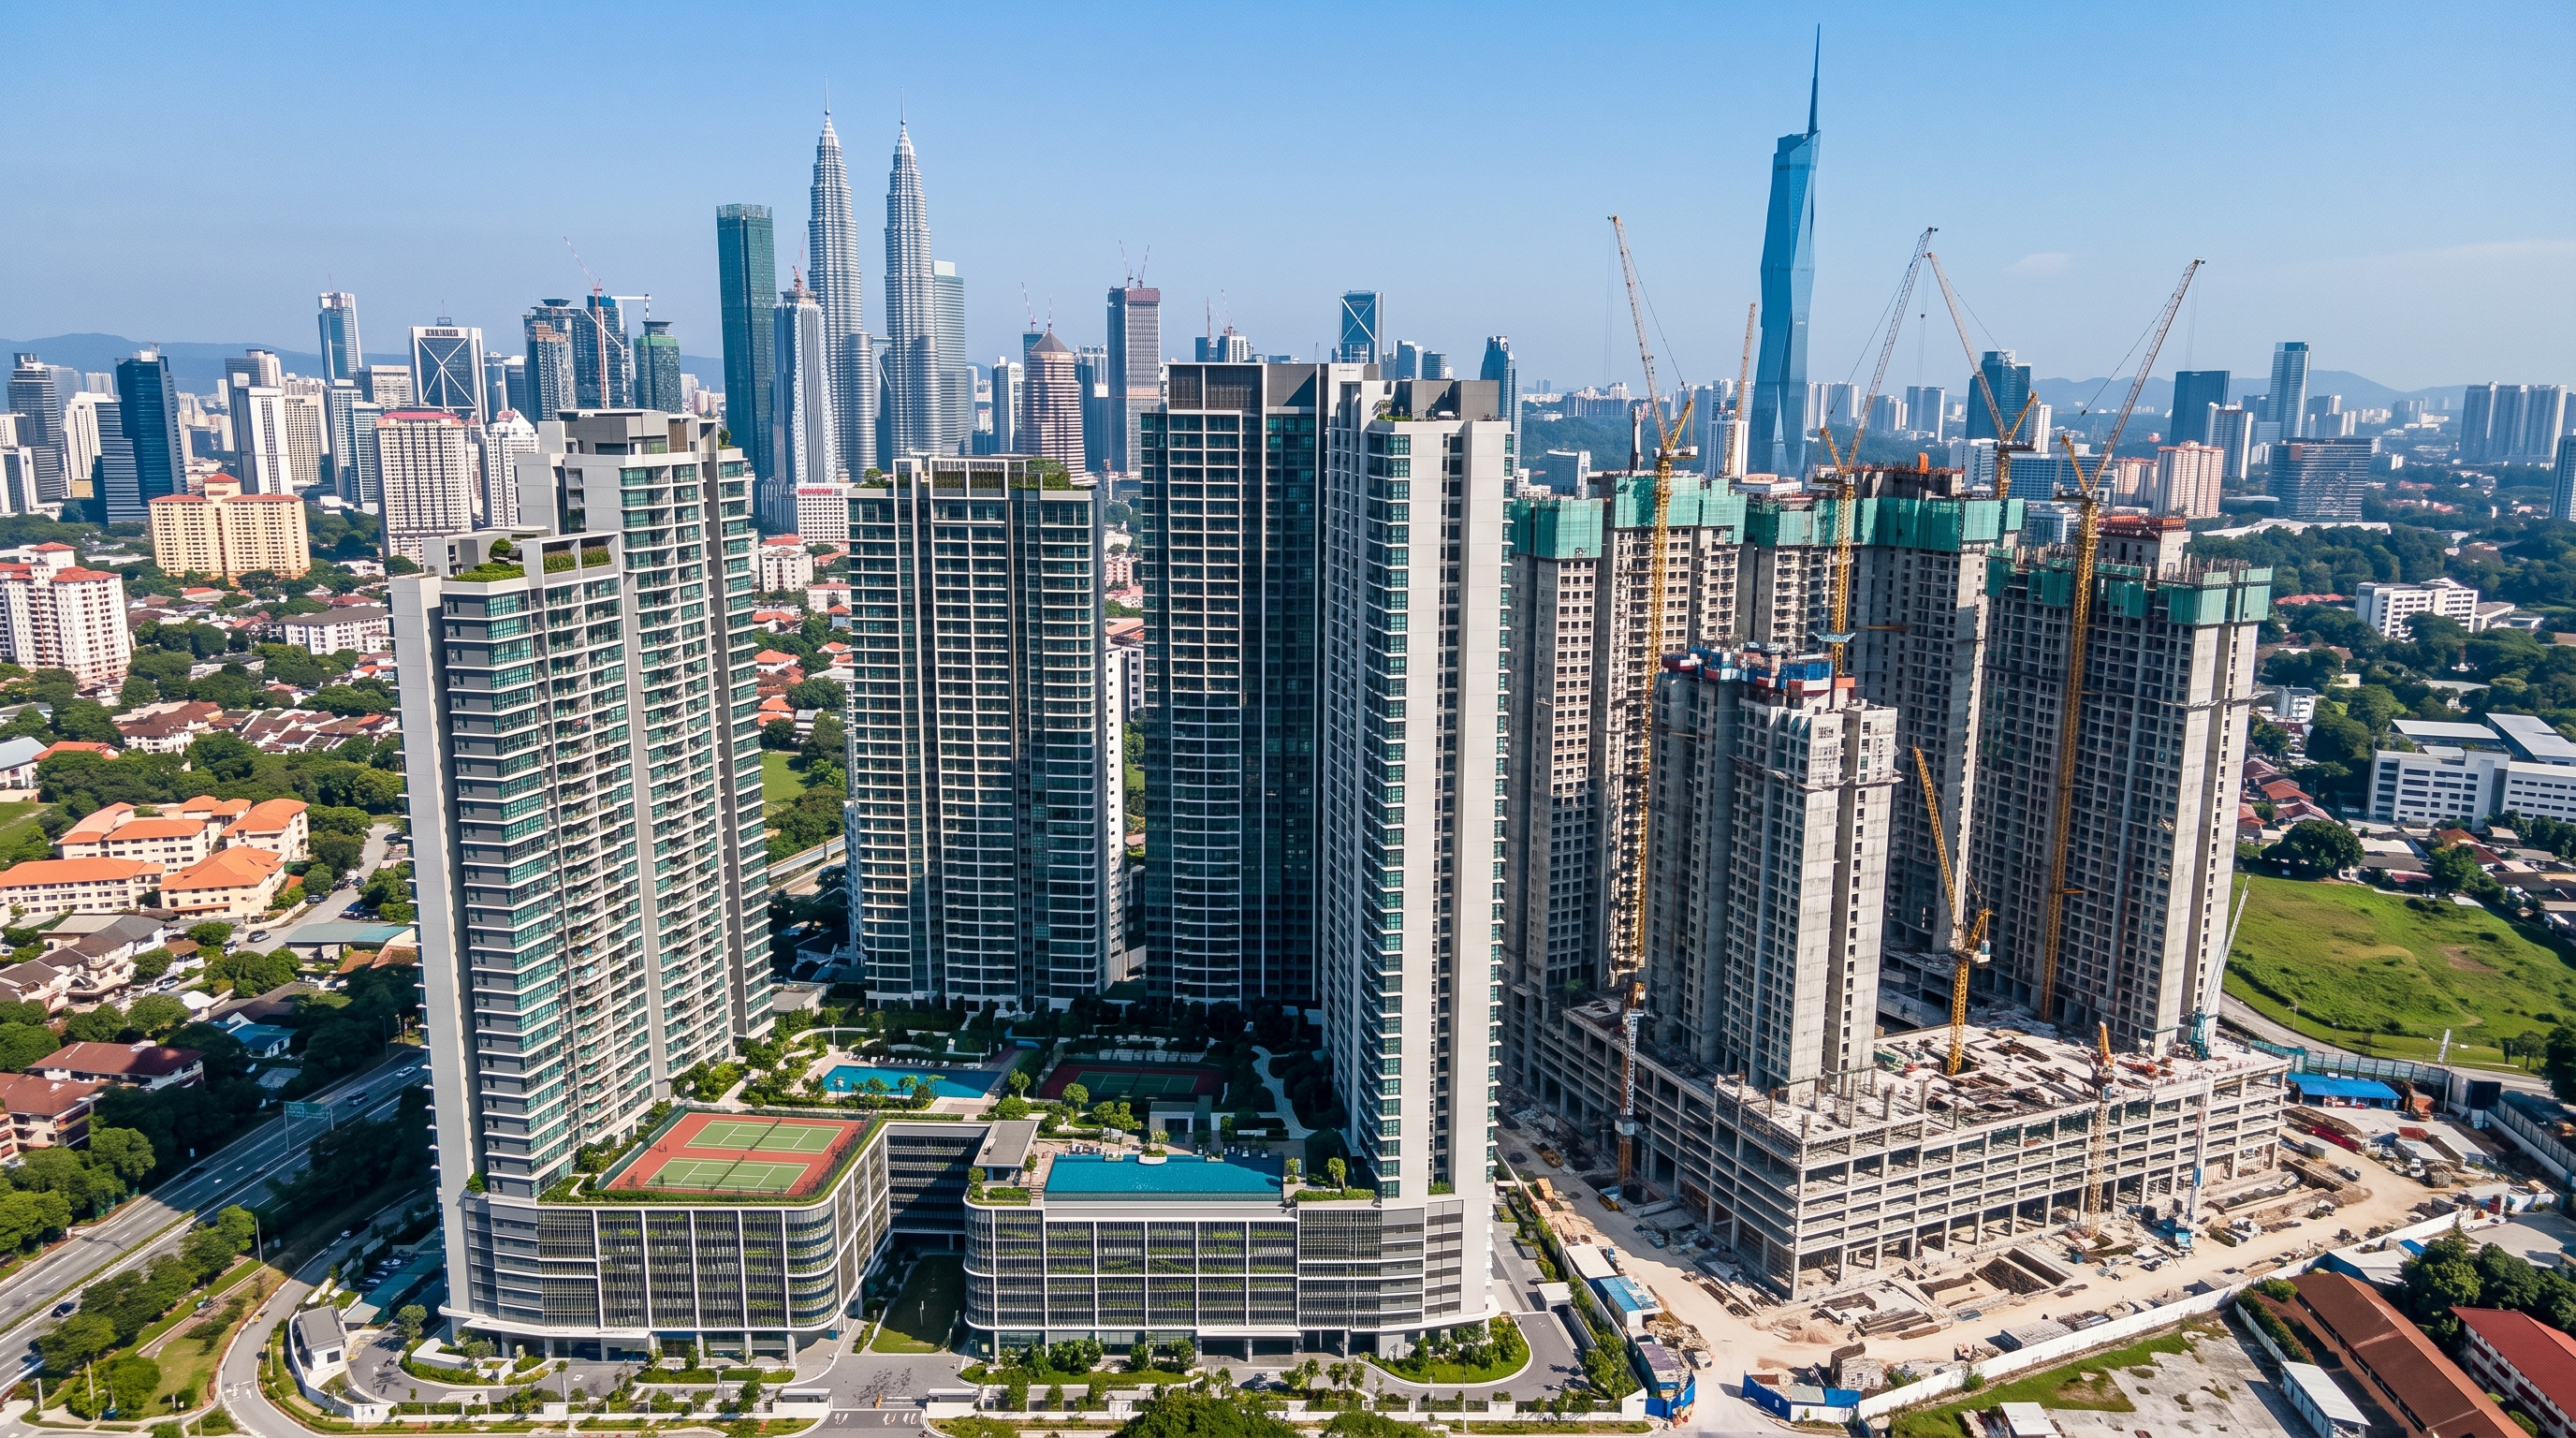
物件完成後10年経ってもMaster Titleが分割されていない場合、その物件に対して銀行は融資を行わないのが通例です。タイトル上の所有者はデベロッパーのままで、デベロッパーが購入者に権利を割り当てる形になっているためです。つまり、その物件を売りに出しても買い手は融資を受けられず、なかなか売却できません。Master Titleのままの物件を購入する際は、このリスクを踏まえておく必要があります。
3. 土地の使用目的(用途区分)と融資比率の関係
マレーシアでは土地ごとに使用目的(用途区分)が定められており、これによって銀行から受けられる融資の比率(マージン・オブ・ファイナンス)の目安が変わってきます。
- 住宅: 完成物件・建設中物件は最大90%程度(バンク・ネガラ・マレーシアの指針では1〜2件目の住宅ローンが目安)、土地のみは最大60%程度。
- 商業・複合施設: ショップロット・サービスアパートメントは最大80%程度(住居用途としてのローンが使える物件もある)、オフィスは最大90%程度、土地のみは最大60%程度。
- 農地: ヤシ油用は最大90%程度、その他用途は最大60%程度。
- 産業エリア: 使用目的により異なる。
これらはあくまで目安で、実際の融資比率は銀行や物件の状態(Strata Title化が済んでいるか等)、外国人か現地人かによっても変わるため、個別に金融機関へ確認するのが確実です。外国人の場合は物件の種類にかかわらず融資比率が60〜70%程度に抑えられる傾向がある点も、購入前に知っておきたいポイントです。
なお、店舗やオフィスといった商業用不動産を個人で購入・検討する場合は、上記のFreehold/Leaseholdの別に加えて、Strata Title化が完了しているか(未分割のMaster Titleのままだと、住居用と同様に融資に支障が出ます)、そして用途区分が「商業」として登録されているかを必ず確認してください。ショップロット・オフィスは融資比率の上限が高めに設定される傾向がある一方、SOHO・サービスアパートメントのような住居兼用の位置づけの物件は扱いが物件ごとに異なるため、契約前に金融機関へ個別確認するのが確実です。
4. マレー人保留地(Malay Reserved Land)にも要注意
土地のカテゴリの一つに「Malay Reserved Land(マレー人保留地)」があります。この区分の土地・建物は、マレー人以外(外国人はもちろん、マレーシア国籍を持つ非マレー系の人も含む)への売却・賃貸・譲渡が原則として認められていません。対象は住宅に限らず、農地や商業地にも及びます。州によって適用範囲や運用が異なるため、この区分に該当する物件かどうかは、購入・賃貸のどちらであっても事前に確認が必須です。
まとめ
日本ではあまりなじみのない不動産業界の用語についてまとめました。
物件閲覧時から必ず上がってくるキーワードです。融資比率・用途区分・タイトルの状態は、購入・賃貸いずれの場合も契約前に必ず確認し、不明点があれば現地の不動産エージェントや弁護士に相談することをおすすめします。
コメント